Rubro · Aseguradoras
Aseguradoras: la siniestralidad contra prima ganada, no contra prima facturada.
Cruce de prima, riesgo corrido, siniestro y cobranza por póliza, con la caída de cartera valorizada y cada dato trazable desde su origen.
- Plataforma multi-aseguradora
- Prima devengada, no facturada
- Siniestralidad por cohorte
- Trazabilidad póliza-fila
Qué mide
Prima devengada · siniestralidad por cohorte · persistencia a 13 meses.
Las vistas que genera
Prima, riesgo corrido, siniestro y cobranza por póliza, con la caída de cartera valorizada y cada dato trazable desde su origen.
Panorama del grupo
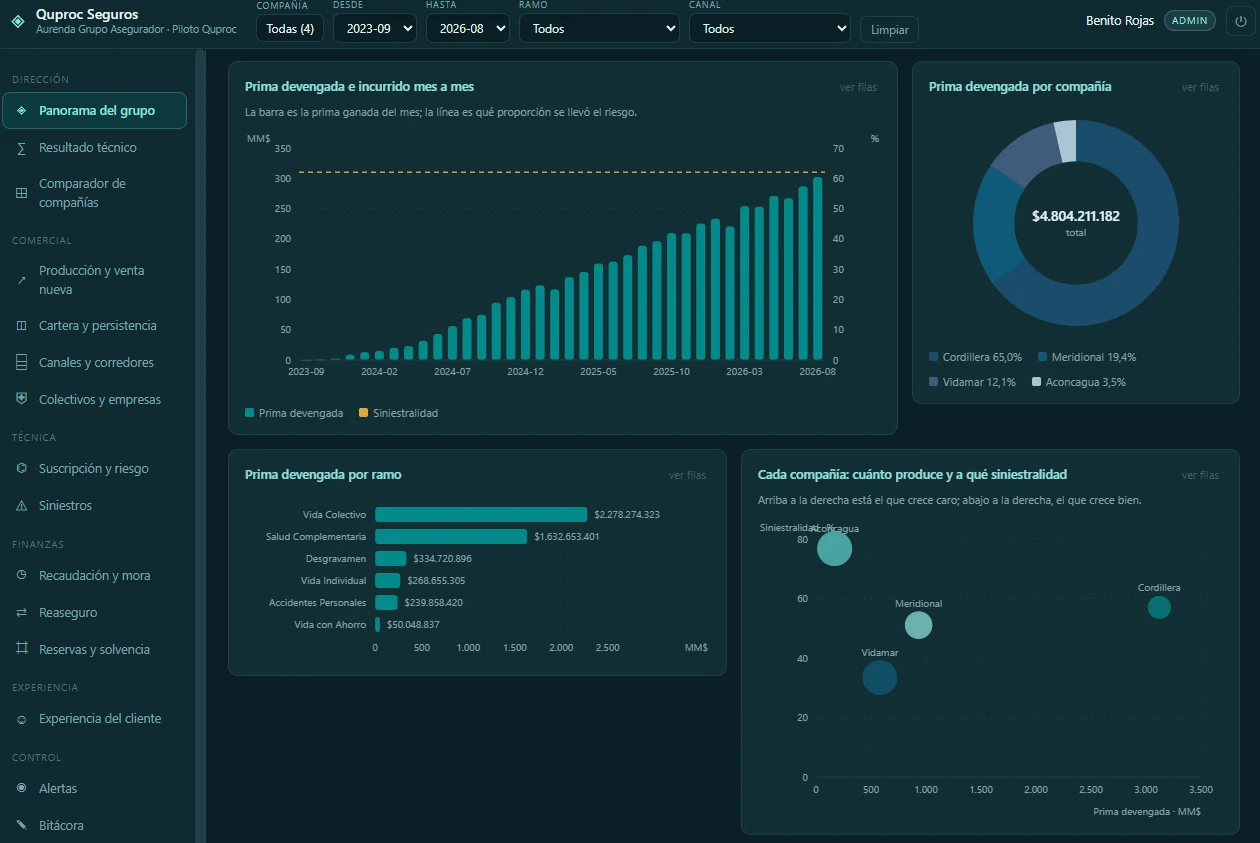
Prima emitida y devengada, siniestro incurrido, gasto y comisión en una sola pantalla, con el resultado técnico del período.
Cartera y persistencia
Persistencia a trece meses por producto y por cohorte, con la producción que no llega a rentable identificada.
Canales y corredores
Producción, siniestralidad y comisión por canal y por corredor, comparables entre sí.
Producción y venta nueva
Pipeline por etapa, conversión y prima nueva incorporada en el período.
Siniestros
Siniestros incurridos, rechazados con su motivo y su efecto sobre la siniestralidad de la cohorte.
Reservas y solvencia
Reservas constituidas contra el riesgo corrido y los indicadores de solvencia del período.
De dónde sale el dato
Llega lo que ya se registra: pólizas y endosos, cuotas y recaudación, siniestros con su liquidación, nómina de colectivos y las liquidaciones de comisión de cada corredor. Todo ya está en el core; el módulo no pide capturar nada nuevo.
Datos que ya registran
Pólizas, cuotas, siniestros, nómina de colectivos y liquidaciones de comisión ya están en el sistema. El módulo no pide captura nueva: hace los cruces.
Visión integral
Prima emitida, devengada, siniestro incurrido, gasto y comisión coexisten en una sola pantalla. La siniestralidad se evalúa contra prima efectivamente ganada, no facturada.
Gestión proactiva
La mora anticipada predice caídas de póliza y la persistencia a trece meses identifica producción no rentable. Las reglas de alerta viven en una hoja editable.
Trazabilidad total
Cualquier cifra se expande hasta su origen: la cuota impaga, el siniestro rechazado con su motivo, la etapa del pipeline. Cada número declara su hoja y su fórmula.
Alertas que se disparan solas
Umbrales configurables por compañía, ramo, canal y corredor. La mora de la primera cuota anticipa la caída de la póliza; la persistencia a 13 meses por corredor dice cuál producción cuesta más de lo que rinde. Las reglas de alerta viven en una hoja editable.
- CRÍTICOTelemarketing con siniestralidad de 93,8%: el canal masivo entra barato y sale caro.
- ALERTATres categorías sobre el 100% de ejecución presupuestaria: gestión de siniestros, tecnología y marketing.
- INFOVida Colectivo Ejecutivos en 91,4% de siniestralidad contra 44,0% de Salud Complementaria Hospitalaria.
El motor es el mismo en todos los rubros
Prima emitida, prima devengada, siniestro incurrido, gasto y comisión conviven en la misma pantalla. La siniestralidad se mide contra la prima que efectivamente se ganó, no contra la que se facturó, y el resultado técnico de las cuatro compañías se lee en el mismo período.
Lo que cambia entre un módulo y otro son las unidades con que la industria ya decide y los umbrales que disparan sus alertas. La capa de cálculo, la trazabilidad y la forma de entrega son idénticas. Cómo funciona el modelo, en cuatro etapas.
Este módulo entra en los mismos planes que el resto, y el valor depende de cuántas tablas quedan conectadas. Ver los planes y sus valores.
Otros rubros modelados
El mismo motor, con el vocabulario de cada industria.
Mándanos un mes de cuotas y siniestros y te mostramos qué sale de ahí.
Treinta minutos bastan para ver si tu compañía calza con el modelo que ya está hecho o si conviene ajustarlo a tus ramos y tus canales. Sin costo y sin compromiso.